Glossar · Logistik, Umsatzsteuer und E-Commerce
Fulfillment
Wenn Lager, Versand, Umsatzsteuer und Buchhaltung zusammengehören.
Fulfillment bezeichnet im E-Commerce alle Prozesse, die dafür sorgen, dass aus einem Warenbestand eine ausgeführte Bestellung wird. Dazu gehören nicht nur Verpackung und Versand, sondern auch Warenannahme, Lagerung, Bestandsverwaltung, Kommissionierung und Retouren.
Für Betreiber eines Onlineshops, Amazon-Händler oder Multi-Channel-Unternehmen ist Fulfillment deshalb weit mehr als Logistik. Sobald Waren über mehrere Lager, Länder oder Vertriebskanäle bewegt werden, beeinflusst die Fulfillment-Struktur auch Umsatzsteuer und Buchhaltung.
Auf einen Blick
Typische Leistungen:
Warenannahme, Lagerung, Kommissionierung, Verpackung, Versand und Retouren
Typische Modelle:
Eigenes Lager, Fulfillment-Dienstleister beziehungsweise 3PL und Amazon FBA
Steuerlich relevant:
Lagerorte, Warenbewegungen, lokale Lieferungen und EU-OSS
Für die Buchhaltung entscheidend:
Shop, Marktplatz, Payment, Warenwirtschaft und Fulfillment müssen dieselbe wirtschaftliche Realität abbilden
Grundlagen
Was bedeutet Fulfillment im E-Commerce?
Ein Kunde bestellt ein Produkt. Im Hintergrund muss der richtige Artikel gefunden, kommissioniert, verpackt, mit einem Versandlabel versehen und an den Paketdienst übergeben werden. Wird die Bestellung retourniert, beginnt der Prozess in umgekehrter Richtung.
Diese operativen Abläufe werden unter dem Begriff Fulfillment zusammengefasst. Das E-Commerce-Unternehmen muss die einzelnen Schritte nicht selbst durchführen. Fulfillment kann vollständig im eigenen Lager stattfinden oder teilweise beziehungsweise vollständig an einen externen Dienstleister ausgelagert werden.
Die bloße Übernahme der Logistik macht den Fulfillment-Dienstleister grundsätzlich nicht zum Verkäufer. Der Händler bleibt regelmäßig Vertragspartner des Kunden und muss sicherstellen, dass Bestellung, Rechnung, Warenweg, Zahlung und Rücksendung zusammenpassen.
Der tatsächliche Warenweg zählt.
Entscheidend ist nicht nur, wer das Paket physisch verschickt, sondern auch, wo die Ware liegt, wem sie gehört und von wo sie an den Kunden versendet wird.
Leistungsumfang
Welche Leistungen gehören zum Fulfillment?
Der konkrete Leistungsumfang hängt vom Geschäftsmodell und vom Vertrag mit dem Dienstleister ab. Typischerweise umfasst Fulfillment folgende Bereiche:
Warenannahme und Lagerung
Neue Ware wird angeliefert, geprüft und einem Lagerplatz zugeordnet. Gleichzeitig muss der verfügbare Warenbestand im verwendeten System aktualisiert werden. Gerade bei mehreren Lagern ist nicht nur wichtig, wie viel Ware vorhanden ist, sondern auch, in welchem Land sie tatsächlich liegt.
Bestandsverwaltung und Kommissionierung
Nach Eingang einer Bestellung wird der entsprechende Artikel dem Lagerbestand zugeordnet und für den Versand zusammengestellt. Bei Multi-Channel-Systemen kann dieselbe Ware gleichzeitig über Shopify, Amazon, weitere Marktplätze und gegebenenfalls stationär angeboten werden. Die Bestände müssen deshalb über die beteiligten Systeme hinweg zuverlässig synchronisiert werden.
Verpackung, Versand und Retouren
Das Lager erstellt das Versandlabel, übergibt die Ware an den Paketdienst und übermittelt Versandstatus und Trackinginformationen an Shop oder Marktplatz. Retouren müssen angenommen, geprüft und wirtschaftlich richtig verarbeitet werden. Parallel dazu entsteht häufig eine Rückerstattung, die zur ursprünglichen Bestellung, zum Zahlungsanbieter und zur buchhalterischen Korrektur passen muss.
Schnittstellen und Daten
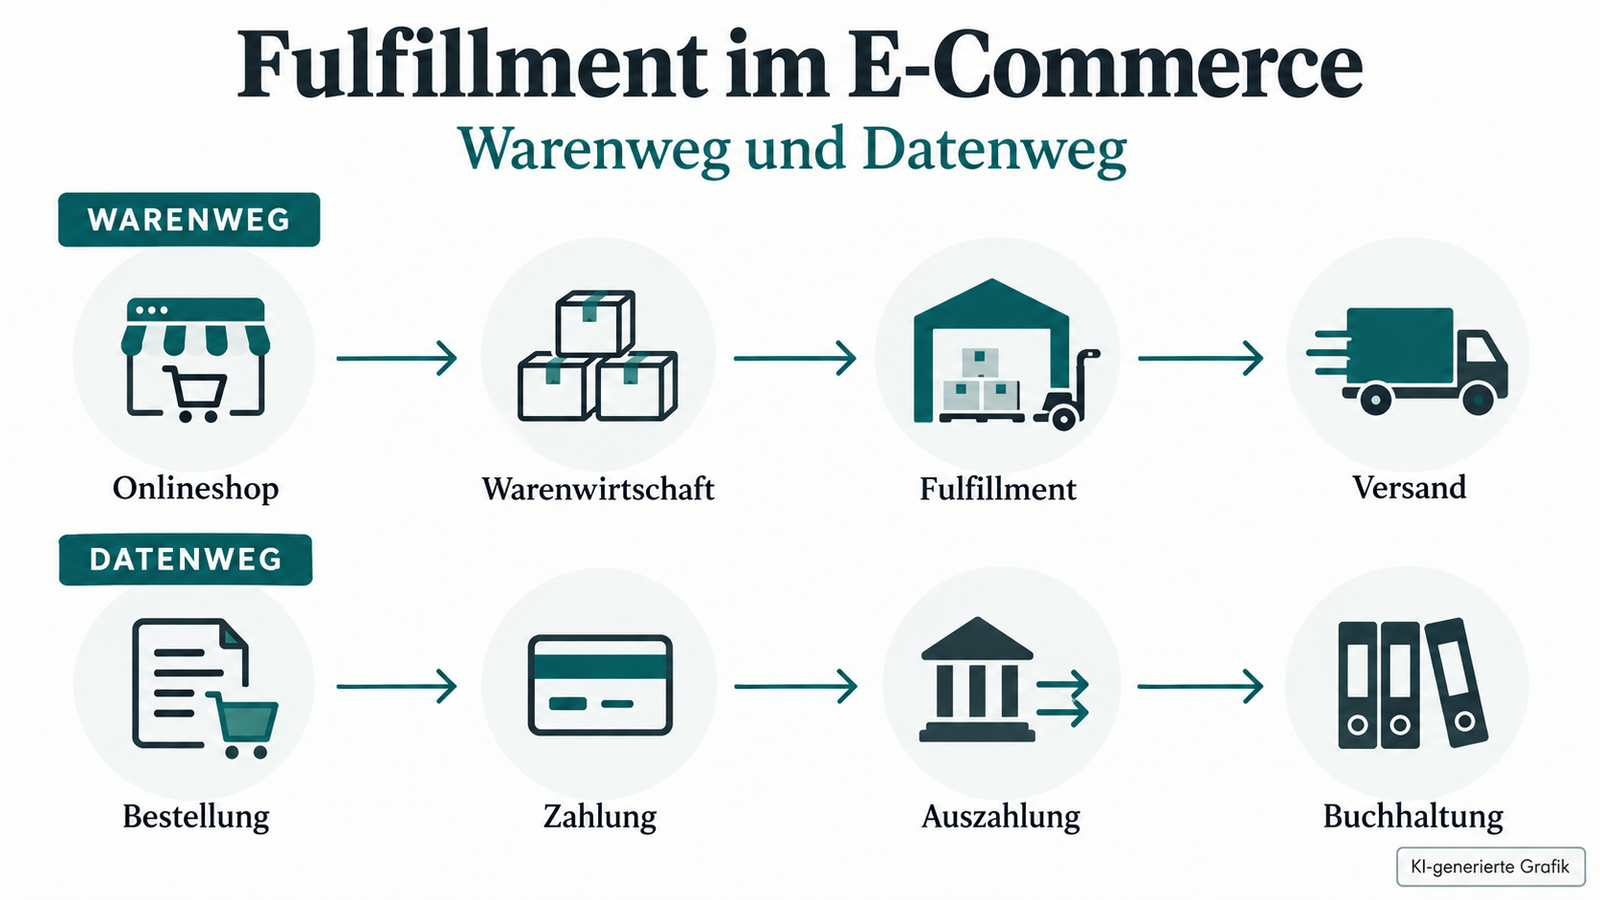
Modernes Fulfillment funktioniert nicht isoliert. Der operative Warenweg Onlineshop → Warenwirtschaft → Fulfillment → Versand läuft parallel zum finanziellen Datenweg Bestellung → Zahlung → Auszahlung → Bank → Buchhaltung. Erst wenn passende Schnittstellen und digitale Tools beide Wege verbinden, entsteht ein nachvollziehbarer Gesamtprozess.
Modelle
Eigenes Fulfillment, 3PL oder Amazon FBA?
01
Eigenes Lager
Warenannahme, Lagerung, Verpackung und Versand bleiben im Unternehmen. Die Lagerstruktur bleibt steuerlich vergleichsweise übersichtlich, solange sämtliche Ware tatsächlich in Österreich liegt und von dort versendet wird.
02
Externer 3PL
Ein spezialisierter Dienstleister übernimmt abhängig vom Vertrag Lagerung, Kommissionierung, Verpackung, Versand und Retouren. Die Bestellung entsteht etwa in Shopify und wird automatisiert an das Lager übertragen.
03
Amazon FBA
Amazon übernimmt unter anderem Lagerung, Versand und Teile der Retourenabwicklung. Bei PAN-EU können zusätzliche Lagerstaaten weitere umsatzsteuerliche Registrierungs- und Meldepflichten auslösen.
Steuerlich ist bei allen Modellen entscheidend, in welchem Land sich das Lager befindet. Nicht die Anschrift des Dienstleisters, sondern der tatsächliche Lager- und Versandort der Ware ist maßgeblich. Mehr zu den europäischen Lagerprogrammen findest du auf der Seite zu Amazon FBA und PAN-EU.
Umsatzsteuer
Fulfillment und Umsatzsteuer: Der tatsächliche Warenweg entscheidet
Für die Umsatzsteuer ist nicht entscheidend, welches Shopsystem verwendet oder auf welchem Marktplatz die Bestellung abgeschlossen wird. Die zentrale Frage lautet: Wo befindet sich die Ware vor dem Verkauf und wohin wird sie tatsächlich transportiert?
Ein österreichischer Händler kann weiterhin dieselbe Shop-Domain verwenden. Wird eine Bestellung einmal aus Österreich und ein anderes Mal aus einem deutschen Fulfillment-Lager versendet, liegen unterschiedliche Warenwege und möglicherweise unterschiedliche umsatzsteuerliche Sachverhalte vor.
Warum ein Warenlager im Ausland steuerlich relevant wird
Wird eigene Ware aus Österreich dauerhaft in ein Lager eines anderen EU-Mitgliedstaates transportiert, kann bereits diese Warenbewegung umsatzsteuerlich relevant sein. Im Ausgangsstaat liegt grundsätzlich ein einer innergemeinschaftlichen Lieferung gleichgestelltes Verbringen vor. Im Bestimmungsstaat entsteht korrespondierend ein innergemeinschaftlicher Erwerb.
Dadurch kann bereits die Einlagerung eine umsatzsteuerliche Registrierung im Bestimmungsland erforderlich machen – noch bevor die Ware an einen Kunden verkauft wurde.
01
Warenbewegung zwischen Lagern
Ware wird etwa vom österreichischen Lager in ein deutsches Fulfillment-Lager gebracht. Es gibt noch keinen Endkundenverkauf. Dennoch kann bereits eine umsatzsteuerlich relevante innergemeinschaftliche Warenbewegung vorliegen.
02
Lokale Lieferung
Die Ware liegt in Deutschland und wird an einen deutschen Privatkunden versendet. Der Transport beginnt und endet in Deutschland. Damit liegt grundsätzlich eine deutsche Inlandslieferung vor.
03
Grenzüberschreitender Verkauf
Die Ware liegt in Deutschland und wird an einen österreichischen Privatkunden geliefert. Unter den Voraussetzungen des innergemeinschaftlichen Fernverkaufs kann dieser Umsatz grundsätzlich über den Union-OSS erklärt werden.
Das Versandlager muss je Bestellung bekannt sein.
Nur wenn der tatsächliche Lagerort und der Warenweg nachvollziehbar sind, lassen sich lokale Lieferungen, Fernverkäufe und Warenbewegungen richtig voneinander trennen.
EU-OSS
Fulfillment und EU-OSS: Was der OSS kann – und was nicht
Der EU-OSS erleichtert die Meldung bestimmter grenzüberschreitender B2C-Umsätze innerhalb der Europäischen Union. Er ersetzt aber nicht sämtliche umsatzsteuerlichen Pflichten, die durch ausländische Warenlager entstehen.
Lokale Lieferungen eines gewöhnlichen Händlers werden nicht allein deshalb zu OSS-Umsätzen, weil das Unternehmen seinen Sitz in einem anderen EU-Staat hat. Ebenso gehören Warenbewegungen zwischen eigenen Lagern nicht in die OSS-Erklärung.
EU-OSS ersetzt nicht jede ausländische Registrierung.
Regelmäßig müssen Warenbewegungen zwischen Lagern, lokale Umsätze im Lagerstaat und grenzüberschreitende B2C-Fernverkäufe getrennt werden.
Erst danach lässt sich bestimmen, welche Vorgänge in eine lokale Umsatzsteuererklärung und welche in den EU-OSS gehören.
Buchhaltung und Daten
Fulfillment und Buchhaltung: Das Paket ist nur das sichtbare Ergebnis
Eine Bestellung kann gleichzeitig Informationen in mehreren Systemen erzeugen:
- Onlineshop: Bestellung, Steuersatz, Rabatt, Versandland und Retoure
- Marktplatz: Verkauf, Gebühren, Erstattungen und steuerliche Informationen
- Zahlungsanbieter: Zahlung, Gebühr, Chargeback und Auszahlung
- Warenwirtschaft: Artikel, Bestand und Lagerort
- Fulfillment-Dienstleister: Wareneingang, Warenbewegung, Versand und Retoure
- Buchhaltung: Erlös, Umsatzsteuer, Zahlung, Gebühr und offene Differenzen
Die Herausforderung besteht nicht darin, möglichst viele Daten automatisiert zu importieren. Entscheidend ist, dieselbe Transaktion über alle Systeme hinweg nachvollziehen zu können. Eine strukturierte digitale E-Commerce-Buchhaltung führt diese Informationen zusammen.
Monatlich abstimmen statt beim Jahresabschluss rekonstruieren
Ein fehlender Lagerort oder eine falsch zugeordnete Retoure wirkt bei einer einzelnen Bestellung unbedeutend. Bei mehreren tausend Transaktionen pro Monat wird daraus ein strukturelles Problem. Verkaufsdaten, Zahlungen, Retouren, Auszahlungen und wesentliche Warenbewegungen sollten deshalb laufend abgestimmt werden.
Im E-Commerce ist Fulfillment Teil des Buchhaltungssystems.
Der Warenweg ist Teil des Datenwegs – und beide müssen in der Buchhaltung zusammenpassen.
Praxisbeispiel
Fulfillment aus Österreich und Deutschland
Ein österreichischer Händler betreibt einen Shopify-Shop. Zu Beginn lagert er seine gesamte Ware in Österreich und versendet von dort an Kunden in Österreich und Deutschland. Mit zunehmendem Bestellvolumen entscheidet er sich für einen Fulfillment-Dienstleister mit Lager in Deutschland. Ein Teil des österreichischen Warenbestandes wird deshalb nach Deutschland transportiert.
Schritt 1: Ware wird nach Deutschland gebracht
Die Ware wird nicht verkauft und bleibt Eigentum des österreichischen Händlers. Umsatzsteuerlich kann aber bereits das Verbringen der eigenen Ware von Österreich nach Deutschland relevant sein. Dadurch kann eine deutsche Registrierung erforderlich werden. Die laufenden Pflichten werden auf der Seite zur Umsatzsteuer in Deutschland näher erläutert.
Schritt 2: Ein deutscher Kunde bestellt
Die Ware befindet sich im deutschen Fulfillment-Lager und wird von dort an einen Kunden in München geschickt. Die Lieferung beginnt und endet in Deutschland. Damit liegt grundsätzlich ein lokaler deutscher Umsatz vor.
Schritt 3: Ein österreichischer Kunde bestellt
Am nächsten Tag bestellt ein Kunde aus Innsbruck dasselbe Produkt. Wird diese Bestellung aus dem deutschen Lager versendet, beginnt der Warenweg in Deutschland und endet in Österreich. Damit kann ein innergemeinschaftlicher Fernverkauf vorliegen. Bei Verwendung des Union-OSS kann die österreichische Umsatzsteuer grundsätzlich über den OSS erklärt werden.
Für den Shop sehen beide Bestellungen ähnlich aus. Für die Umsatzsteuer sind sie es nicht.
Für die richtige Einordnung müssen Bestellung, Kundentyp, Versandlager, Bestimmungsland und tatsächlicher Warenweg zusammengeführt werden.
Einordnung
Fulfillment richtig einordnen
Fulfillment verbindet Bereiche, die im Tagesgeschäft häufig getrennt betrachtet werden. Für die Logistik geht es darum, die richtige Ware zuverlässig zum Kunden zu bringen. Für die Umsatzsteuer geht es darum, zu verstehen, wo die Ware liegt, wohin sie bewegt wird und wo ein konkreter Versand beginnt und endet.
Für die Buchhaltung geht es darum, Bestellung, Warenbewegung, Zahlung, Gebühren, Retouren und Auszahlung zu einem nachvollziehbaren Gesamtbild zusammenzuführen. Gerade bei Shopify, Amazon FBA, PAN-EU oder Multi-Channel-Systemen sollte Fulfillment deshalb nicht als isolierter Logistikprozess betrachtet werden.
Der Warenweg ist Teil des Datenwegs.
Beide müssen in der Buchhaltung zusammenpassen.
Fulfillment-Strukturen sauber aufsetzen
Lagerländer, Warenbewegungen und Datenwege von Anfang an mitdenken.
Du nutzt ein externes Lager, Amazon FBA oder mehrere Versandstandorte? Gemeinsam schaffen wir eine Struktur, in der Fulfillment, Umsatzsteuermeldungen und Buchhaltung zu deinem tatsächlichen Geschäftsmodell passen.
Dieser Beitrag bietet einen allgemeinen Überblick. Die konkrete umsatzsteuerliche Behandlung von Warenbewegungen, ausländischen Lagern und Fulfillment-Strukturen hängt vom Geschäftsmodell, den beteiligten Parteien und den tatsächlichen Warenwegen ab und ist im Einzelfall zu prüfen.